
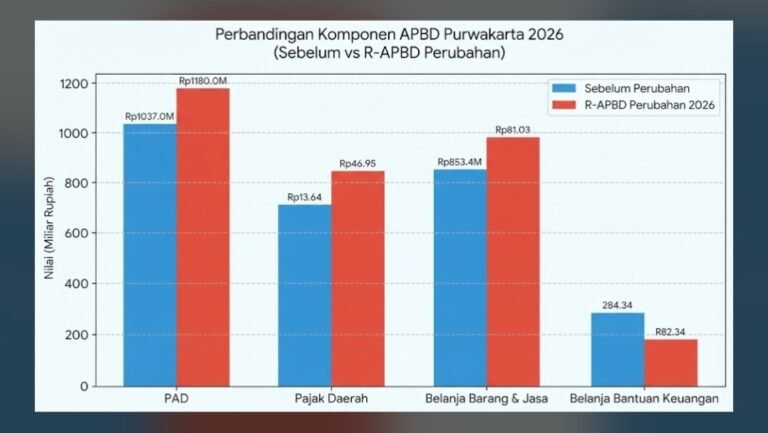
APBD Perubahan Kabupaten Purwakarta Tahun Anggaran 2026 tidak boleh hanya dilihat dari angka-angka yang tampak “seimbang” di atas kertas. Justru, perubahan struktur anggaran ini harus diuji secara terbuka karena belanja daerah diproyeksikan naik menjadi sekitar Rp2,542 triliun, sementara pendapatan hanya berada di kisaran Rp2,510 triliun.
Dengan konstruksi tersebut, defisit anggaran melebar menjadi sekitar Rp32,46 miliar, naik dari sekitar Rp24,51 miliar sebelumnya. Persoalan menjadi jauh lebih serius ketika angka dalam APBD Perubahan dibandingkan dengan realisasi pendapatan daerah hingga 29 September 2026.
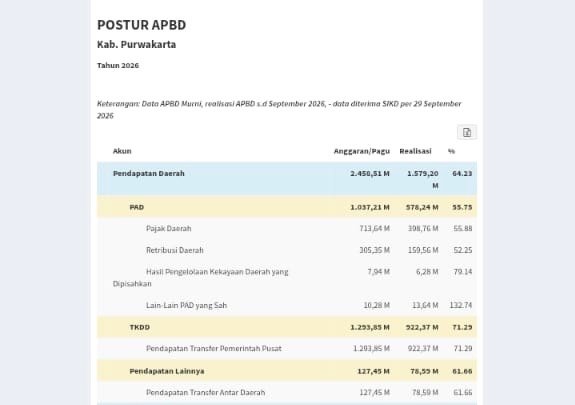
Berdasarkan data per 29 September 2026, realisasi pendapatan daerah baru mencapai sekitar Rp1.579,20 miliar atau 64,23% dari target. PAD baru terealisasi sekitar Rp578,24 miliar atau 55,75%, sedangkan TKDD mencapai sekitar Rp922,37 miliar atau 71,29%.
Artinya, menjelang berakhirnya tahun anggaran, lebih dari sepertiga target pendapatan masih harus dikejar hanya dalam waktu sekitar tiga bulan.
Di sinilah APBD Perubahan harus diuji secara serius. Pemerintah daerah menaikkan belanja hingga sekitar Rp2,542 triliun, sementara pendapatan yang benar-benar telah masuk ke kas daerah hingga 29 September baru sekitar Rp1,579 triliun.
Pertanyaannya bukan sekadar apakah target pendapatan secara matematis masih mungkin dicapai. Pertanyaan yang lebih penting adalah apakah target tersebut realistis dilihat dari sisi arus kas dan sisa waktu yang tersedia.
Apalagi realisasi PAD baru mencapai 55,75%. Dengan waktu efektif yang semakin pendek menuju tutup buku, TAPD wajib menjelaskan secara terbuka strategi, dasar perhitungan, dan langkah konkret untuk mengejar sisa target PAD.
Jangan sampai target pendapatan hanya menjadi angka optimistis di atas kertas, sementara kemampuan realisasinya tidak sebanding dengan tambahan belanja yang sudah dimasukkan ke dalam APBD Perubahan.
Yang juga patut mendapat perhatian, penerimaan pembiayaan dari SiLPA dinaikkan dari sekitar Rp29,51 miliar menjadi Rp37,46 miliar. Secara nominal, kenaikan SiLPA tersebut hampir sama dengan kenaikan defisit anggaran.
Pertanyaannya sederhana. Apakah SiLPA sebesar Rp37,46 miliar itu benar-benar tersedia dan dapat digunakan? Atau hanya menjadi instrumen akuntansi agar struktur APBD tetap terlihat seimbang?
Publik tidak pernah mengatakan bahwa penggunaan SiLPA sebagai sumber pembiayaan adalah sesuatu yang salah. Secara regulasi, SiLPA memang dapat dimanfaatkan. Namun, yang wajib diuji adalah asal-usulnya, statusnya, kepastian ketersediaannya, serta kemampuan kas daerah untuk benar-benar merealisasikannya.
Sebab, APBD yang terlihat seimbang di atas kertas belum tentu seimbang di rekening kas daerah. Data per 29 September 2026 justru memperkuat alasan mengapa pengujian tersebut harus dilakukan. Pendapatan baru mencapai 64,23%, PAD baru 55,75%, sementara TKDD sudah mencapai 71,29%.
Komposisi ini juga harus dibaca secara kritis. Tingginya ketergantungan terhadap dana transfer tidak boleh tertutupi hanya dengan penyajian angka pendapatan secara agregat. Kemampuan daerah meningkatkan pendapatan yang bersumber dari PAD semestinya menjadi ukuran utama dalam menilai kesehatan fiskal daerah.
Karena itu, TAPD tidak cukup hanya menyampaikan tabel APBD Perubahan. TAPD wajib membuka proyeksi arus kas hingga 31 Desember 2026.
Publik berhak mengetahui berapa saldo kas daerah saat ini, berapa pendapatan yang realistis akan diterima pada Oktober hingga Desember, berapa PAD yang benar-benar dapat ditagih, berapa dana transfer yang masih akan diterima, berapa belanja yang wajib dibayarkan, berapa kewajiban kepada pihak ketiga, berapa kebutuhan belanja pegawai dan kewajiban rutin lainnya, serta berapa saldo kas yang diproyeksikan tersisa pada akhir tahun.
Jangan sampai APBD Perubahan hanya menjadi instrumen untuk memperbesar ruang belanja, sementara kemampuan membayarnya diserahkan kepada harapan dan sisa waktu.
DPRD melalui Banggar juga tidak boleh berhenti pada pertanyaan apakah struktur APBD sudah sesuai aturan. Pertanyaan yang jauh lebih mendasar adalah, dengan realisasi pendapatan yang baru mencapai sekitar Rp1,579 triliun hingga 29 September, dari mana sumber dana untuk membiayai belanja sebesar Rp2,542 triliun akan benar-benar tersedia sampai akhir tahun?
Jika target pendapatan diyakini dapat tercapai, TAPD harus mampu menunjukkan dasar perhitungannya. Jika SiLPA dipastikan dapat digunakan, sumber dan ketersediaannya harus dibuktikan. Jika masih terdapat kewajiban yang harus dibayar, seluruhnya harus disampaikan secara terbuka.
Risiko terbesar bukan hanya defisit sebesar Rp32,46 miliar. Risiko yang jauh lebih besar adalah apabila target pendapatan gagal tercapai, likuiditas kas tidak mencukupi, sementara belanja dan berbagai kewajiban tetap harus dipenuhi.
Apabila kondisi itu terjadi, persoalannya bukan lagi sekadar defisit anggaran. Yang harus diwaspadai adalah tekanan terhadap kas daerah, potensi tunda bayar, penumpukan kewajiban kepada pihak ketiga, hingga bergesernya beban pembayaran ke tahun anggaran berikutnya.
Karena itu, APBD Perubahan Purwakarta 2026 wajib diuji dari tiga aspek sekaligus, yaitu kepatuhan, kepatutan, dan kemampuan fiskal.
TAPD wajib membuka dasar perhitungan perubahan pendapatan dan belanja. DPRD wajib menguji rasionalitasnya. APIP wajib memastikan pengendalian risikonya. Masyarakat berhak mengetahui kondisi fiskal daerah secara utuh.
Jangan sampai APBD terlihat sehat karena angka-angkanya tampak seimbang, tetapi persoalan sesungguhnya baru muncul ketika memasuki penghujung tahun anggaran.
Publik tidak membutuhkan APBD yang sekadar seimbang di atas kertas. Publik membutuhkan APBD yang benar-benar memiliki kemampuan membayar seluruh kewajibannya.
Tegasnya, dengan realisasi pendapatan yang baru mencapai 64,23%, PAD sebesar 55,75%, dan belanja perubahan yang naik menjadi sekitar Rp2,542 triliun, apakah APBD Perubahan Purwakarta 2026 benar-benar berdiri di atas kemampuan fiskal yang nyata, atau justru sedang memindahkan risiko ke penghujung tahun?
TAPD harus buka buku. DPRD harus menguji. APIP harus mengawal. Publik berhak tahu.
Oleh: Agus M. Yasin – Penulis adalah Pengamat Kebijakan Publik di Purwakarta
 Favoritkan
Tinggalkan Balasan