
Kenaikan belanja barang dan jasa Kabupaten Purwakarta sebesar Rp127,67 miliar dalam Rancangan Perubahan APBD Tahun Anggaran 2026, bukan sekadar angka tambahan dalam tabel anggaran.
Di balik kenaikan tersebut, terdapat pertanyaan yang jauh lebih mendasar. Dari mana uangnya dan seberapa realistis kemampuan Pemerintah Daerah Purwakarta, untuk membayarnya sampai akhir tahun?
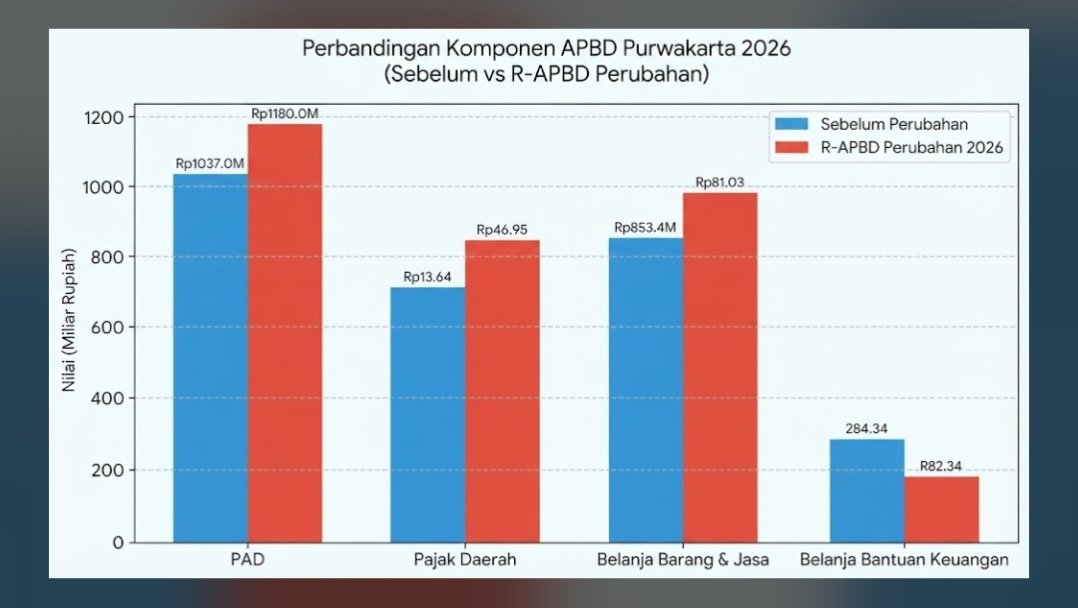
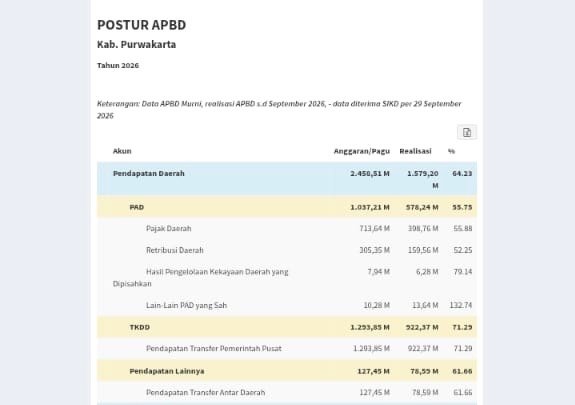
Data R-APBD Perubahan, menunjukkan belanja barang dan jasa meningkat dari sekitar Rp853,36 miliar menjadi Rp981,03 miliar. Pada saat yang sama, Pendapatan Asli Daerah (PAD) juga dinaikkan cukup signifikan, dari sekitar Rp1,037 triliun menjadi Rp1,180 triliun, atau bertambah sekitar Rp143,26 miliar.
Di sinilah letak persoalannya, tambahan belanja barang dan jasa Rp127,67 miliar secara nominal hampir berhadapan langsung dengan tambahan target PAD Rp143,26 miliar.
Namun, kenaikan target pendapatan tidak otomatis berarti kenaikan kas yang sudah tersedia. Sebab, dari tambahan PAD tersebut, sekitar Rp133,30 miliar berasal dari kenaikan target pajak daerah, dari sekitar Rp713,64 miliar menjadi Rp846,95 miliar.
Maka, timbul pertanyaan publik. Apakah tambahan target pajak Rp133,30 miliar itu sudah ditopang realisasi penerimaan yang terukur, atau baru angka target dalam APBD Perubahan?
Kalau memang berdasarkan kemampuan fiskal riil, TAPD tentu dapat menunjukkan basis perhitungannya. Objek pajaknya bertambah dari mana, tingkat kepatuhannya berapa, realisasi sampai periode terakhir berapa, dan berapa potensi penerimaan yang secara realistis masih dapat ditagih sampai 31 Desember 2026.
Jangan sampai target pajak dinaikkan terlebih dahulu untuk membiayai kenaikan belanja, sementara kemampuan memungutnya belum terbukti.
Pertanyaannya, Rp127,67 miliar itu akan dibelanjakan untuk apa? Tersebar di OPD mana, digunakan untuk kegiatan apa, berapa volumenya, dan apa manfaatnya bagi masyarakat?
Ini penting, karena tambahan Rp127,67 miliar bukan angka kecil. Bahkan salah satu tambahan yang disebut dalam pembahasan adalah sekitar Rp35,6 miliar untuk jalan, jaringan dan irigasi.
DPRD termasuk juga publik perlu mengetahui lokasi pekerjaan, volume pekerjaan, kesiapan pelaksanaan, serta apakah sisa waktu tahun anggaran masih cukup untuk menyelesaikannya.
Karena, anggaran yang besar tetapi tidak mampu dieksekusi tepat waktu bukanlah keberhasilan fiskal.
Menariknya, pada saat belanja barang dan jasa meningkat Rp127,67 miliar, belanja bantuan keuangan justru turun sekitar Rp102 miliar, dari sekitar Rp284,34 miliar menjadi Rp182,34 miliar.
Artinya, perubahan APBD bukan hanya cerita tentang tambahan anggaran. Ada yang naik, ada yang turun. Dan setiap perubahan harus bisa dijelaskan apa sumbernya, apa alasannya, serta siapa yang menerima dampaknya.
Publik mencermati, setelah perubahan belanja daerah berada di kisaran Rp2,542 triliun, sementara pendapatan sekitar Rp2,510 triliun.
Dengan demikian, terdapat defisit sekitar Rp32,46 miliar, meningkat dari sekitar Rp24,51 miliar sebelumnya. Untuk menutup defisit tersebut, penerimaan pembiayaan dari SiLPA juga dinaikkan dari sekitar Rp29,51 miliar menjadi Rp37,46 miliar.
Angka inilah yang membuat pertanyaan mengenai kemampuan fiskal menjadi relevan. Karena ketika belanja naik, pendapatan dinaikkan, dan defisit juga membesar. Publik berhak mengetahui, seberapa kuat basis kas yang menopang seluruh perubahan tersebut.
SILPA juga harus dijelaskan secara transparan, apakah digunakan benar-benar sudah terkonfirmasi berdasarkan hasil pemeriksaan dan laporan keuangan 2025? Sebagaimana disebut Pemerintah Daerah Purwakarta bahwa sebagai dasar perubahan APBD, dengan mempertimbangkan penyesuaian SILPA, berdasarkan hasil pemeriksaan BPK atas LKPD 2025.
Jangan samakan “pendapatan bertambah” dengan “kas bertambah”, ini garis merah yang harus diperjelas.
Target PAD Rp1,180 triliun adalah angka anggaran. Sedangkan untuk membayar pekerjaan yang dilaksanakan tahun ini, pemerintah membutuhkan arus kas nyata.
Karena itu, ukuran kesehatan APBD Perubahan tidak cukup hanya pendapatan naik dan belanja naik. Yang harus dilihat adalah pendapatan realistis, kas masuk, kewajiban dibayar, serta sisa kas cukup sampai akhir tahun.
Jika tambahan target PAD tidak tercapai, sementara kontrak barang dan jasa sudah berjalan, maka muncul risiko tekanan likuiditas. Dan jika tekanan likuiditas tersebut tidak dikelola, kewajiban kepada pihak ketiga dapat menjadi persoalan pada akhir tahun.
Memang belum tentu terjadi tunda bayar, tetapi risikonya harus diuji dengan angka, bukan ditutup dengan optimisme.
Terkait hal tersebut, Banggar DPRD meminta “tes stress” APBD dan meminta TAPD menyajikan setidaknya tiga hal:
Pertama, realisasi PAD terbaru dibandingkan dengan target baru Rp1,180 triliun.
Kedua, rincian kenaikan target pajak daerah Rp133,30 miliar beserta dasar perhitungannya.
Ketiga, proyeksi cashflow sampai 31 Desember 2026 setelah memperhitungkan seluruh kewajiban pemerintah daerah.
Dengan begitu dapat diketahui apakah kenaikan Rp127,67 miliar memang ditopang ruang fiskal yang nyata, atau sekadar memungkinkan secara administratif dalam struktur APBD.
APBD naik, kas menipis? Inilah pertanyaan yang harus dijawab TAPD.
Bukan dengan narasi, bukan dengan tabel global. Tetapi dengan angka realisasi dan proyeksi cashflow.
Jika tambahan PAD Rp143,26 miliar memang realistis, tunjukkan basisnya. Jika tambahan pajak Rp133,30 miliar memang dapat dicapai, tunjukkan sumber potensinya.
Jika SiLPA Rp37,46 miliar memang dapat digunakan, tunjukkan dasar penetapannya. Jika tambahan belanja barang dan jasa Rp127,67 miliar memang dibutuhkan, tunjukkan OPD, kegiatan, volume, lokasi dan manfaatnya. Dan jika semua itu benar-benar mampu dibiayai sampai akhir tahun, tunjukkan proyeksi kasnya.
Sebab publik tidak hanya berhak mengetahui berapa besar APBD Purwakarta setelah perubahan, tetapi juga berhak mengetahui. Berapa uang yang benar-benar ada untuk membayar APBD tersebut?
Jangan sampai APBD naik, tetapi ruang kas menyempit. Target pendapatan dinaikkan, sekedar untuk mengejar tambahan belanja. Dan jangan sampai pekerjaan selesai hari ini, tetapi tagihannya baru dicari jalan keluarnya tahun depan.
APBD boleh berubah, tetapi kemampuan membayar tidak boleh menjadi angka fiksi. APBD naik kas menipis, jangan-jangan Purwakarta sedang membeli masalah untuk dibayar tahun depan.
Pernyataan itu, bukan tuduhan bahwa tunda bayar pasti terjadi. Ini adalah pertanyaan fiskal yang hanya bisa dijawab dengan satu hal, yakni data kemampuan bayar pemerintah daerah sampai akhir 2026.
Oleh: Agus M. Yasin – Penulis adalah Pengamat Kebijakan Publik di Purwakarta.
 Favoritkan
Tinggalkan Balasan