
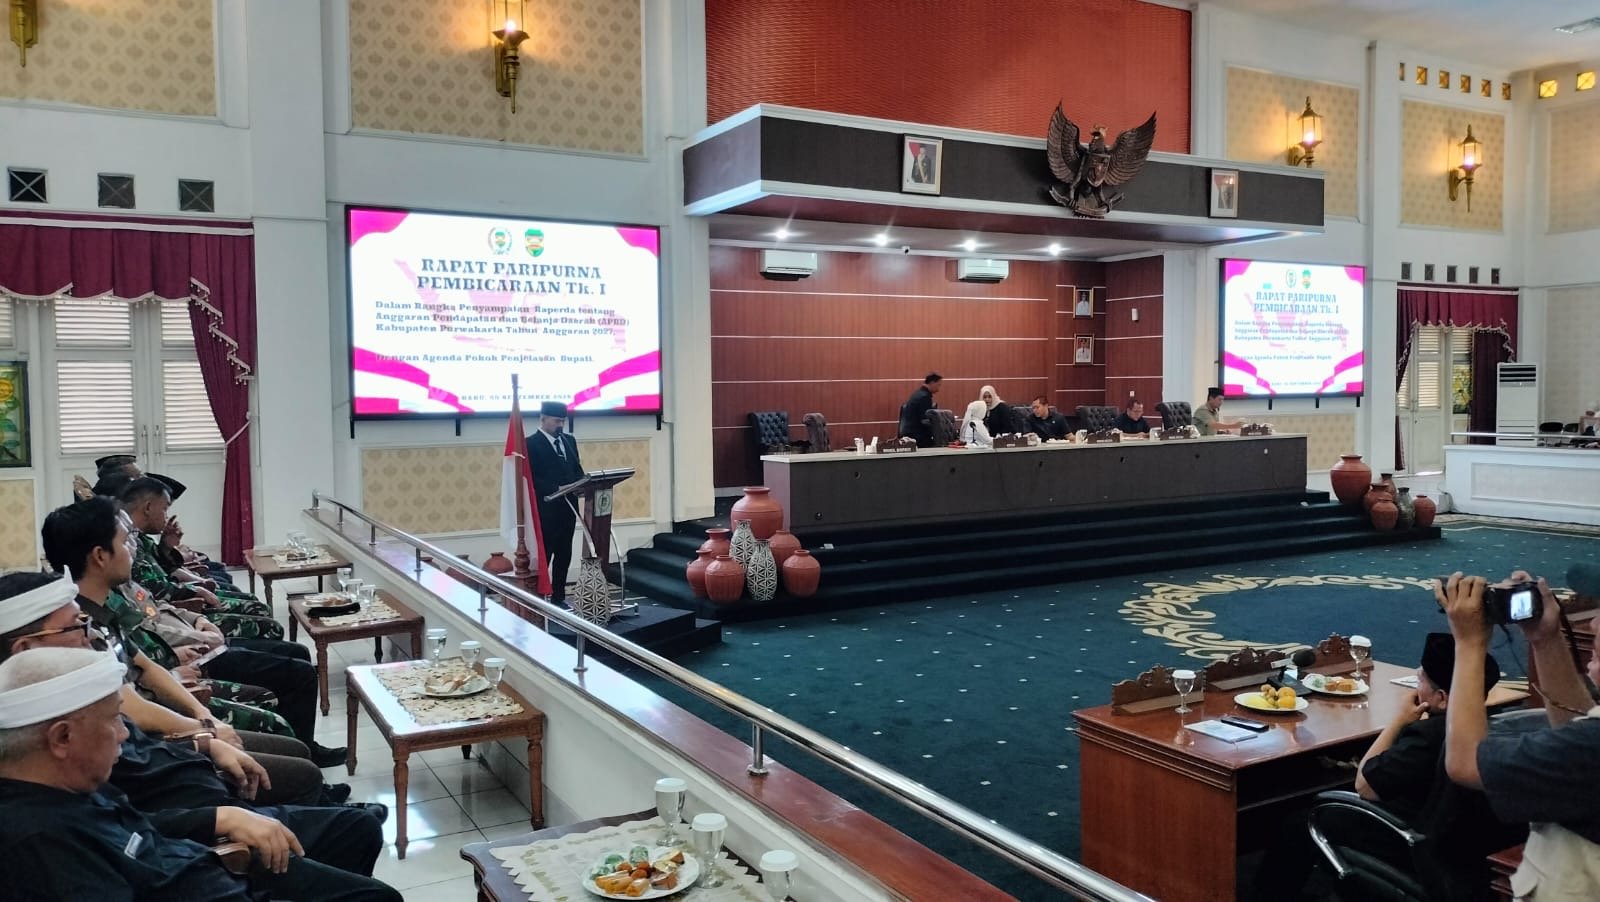
Penyusunan Anggaran Pendapatan dan Belanja Daerah (APBD) Tahun 2027 tak boleh berjalan terpisah dari realitas fiskal tahun berjalan. Risiko keuangan tidak mengenal batas pergantian tahun. Kewajiban yang lahir namun belum terselesaikan pada 2026, dapat menjadi beban yang menghantui langkah Purwakarta memasuki tahun depan.
Karena itu, sebelum membicarakan angka-angka baru, Pemerintah Kabupaten Purwakarta wajib membuka terlebih dahulu neraca risiko fiskal 2026. Berapa kewajiban jatuh tempo yang belum dibayar? Berapa kontrak yang masih berjalan? Berapa komitmen belanja yang belum terealisasi? Berapa potensi penundaan pembayaran? Dan berapa Sisa Lebih Perhitungan Anggaran (SiLPA) yang benar-benar tersedia di kas daerah?
Pertanyaan sederhana namun mendasar: dengan pendapatan yang baru terealisasi 64,23% per akhir September, dari mana uang untuk membiayai belanja APBD Perubahan 2026 sebesar Rp2,542 triliun akan diambil? Jika target meleset, SiLPA tak memadai, maka beban tersebut tak akan hilang, ia hanya akan berpindah, menjadi beban awal tahun 2027.
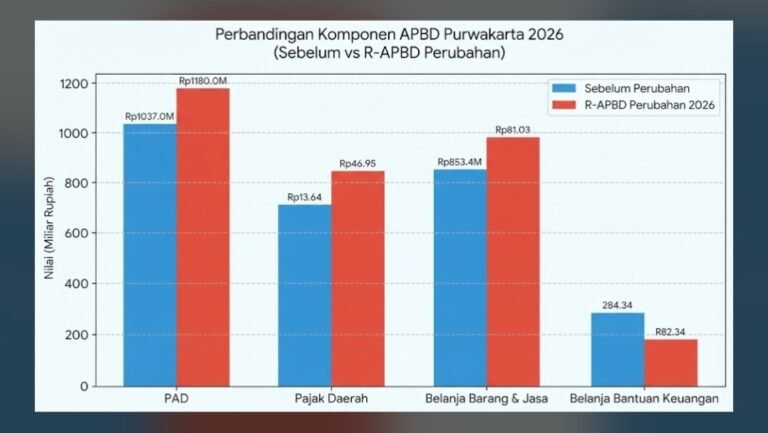
APBD Perubahan 2026 menempatkan belanja di kisaran Rp2,542 triliun dan pendapatan Rp2,510 triliun, menghasilkan defisit Rp32,46 miliar, naik dari Rp24,51 miliar. Untuk menutupnya, SiLPA dinaikkan dari Rp29,51 miliar menjadi Rp37,46 miliar. Secara administratif, anggaran tampak seimbang. Namun keseimbangan di atas kertas belum tentu sama dengan keseimbangan di rekening kas.
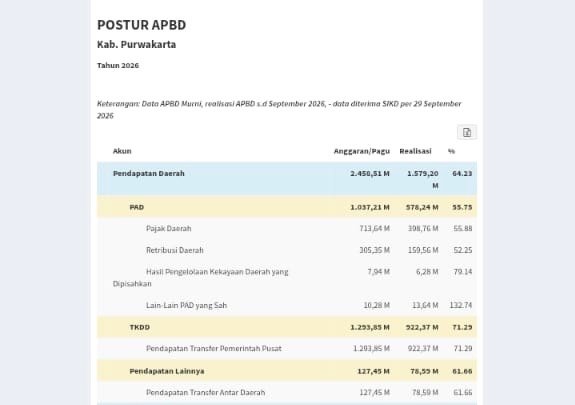
Realitas di lapangan menyampaikan hal lain. Per 29 September 2026:
– Pendapatan daerah baru Rp1.579,20 miliar (64,23%)
– Pendapatan Asli Daerah (PAD) baru Rp578,24 miliar (55,75%)
– Transfer ke Daerah dan Dana Desa (TKDD) Rp922,37 miliar (71,29%)
Artinya, sepertiga lebih target pendapatan masih harus dikejar dalam sisa waktu kurang dari tiga bulan. Jika tidak tercapai, muncul pertanyaan yang tak bisa dihindari: apakah belanja akan dipangkas? Apakah pembayaran akan ditunda? Apakah kewajiban kepada pihak ketiga akan bergeser? Atau, yang paling dikhawatirkan, apakah beban ini akan diwariskan begitu saja ke APBD 2027?
Di tengah ketidakpastian itu, Pemerintah Kabupaten Purwakarta telah menyampaikan Rancangan APBD (RAPBD) 2027 dengan total pendapatan Rp2,96 triliun dan belanja Rp2,98 triliun. PAD ditargetkan melonjak mencapai Rp1,64 triliun, sementara pendapatan transfer diproyeksikan Rp1,32 triliun, meskipun alokasi Transfer ke Daerah (TKD) resmi dari pusat belum ditetapkan.
Pada sisi belanja, alokasi terbesar berada di belanja operasi Rp2,19 triliun, belanja modal Rp444,8 miliar, belanja transfer Rp319,9 miliar, dan belanja tak terduga Rp31,6 miliar. Proporsi belanja pegawai disebut 29,99%, memenuhi batas maksimal 30%, sementara alokasi pelayanan publik disebut 42,26% dari total belanja.
Namun angka-angka yang tampak menjanjikan ini tetap harus dibenturkan dengan kondisi riil. Jika PAD 2026 hanya tumbuh 55,75% hingga akhir September, apakah target PAD 2027 yang melonjak tajam menjadi Rp1,64 triliun sudah didasari data yang kokoh? Atau sekadar angka yang dipasang agar rancangan tampak besar?
Sisi pembiayaan pun kembali mengandalkan SiLPA dari tahun sebelumnya sebesar Rp29,5 miliar. Pertanyaannya sama: apakah SiLPA itu benar-benar ada, atau sekadar angka penyeimbang?
Dewan Perwakilan Rakyat Daerah (DPRD), khususnya Badan Anggaran, tidak boleh hanya bertanya berapa angka pendapatan 2027. Pertanyaan yang jauh lebih penting adalah:
– Berapa uang yang benar-benar tersedia di kas daerah saat ini?
– Berapa kewajiban yang harus dibayar sisa tahun lalu?
– Berapa pendapatan yang realistis masuk tanpa mengandalkan harapan kosong?
– Berapa belanja yang mampu dibiayai tanpa menciptakan masalah baru?
Aparat Pengawasan Intern Pemerintah (APIP) wajib mengidentifikasi risiko sejak dini, bukan menunggu persoalan muncul di penghujung tahun. Ukuran keberhasilan anggaran bukan seberapa besar angkanya, melainkan seberapa mampu pemerintah memenuhi kewajibannya, menjaga kesinambungan pelayanan, dan tidak meninggalkan bom waktu bagi tahun berikutnya.
Tegasnya: jangan selamatkan APBD 2026 dengan mengorbankan APBD 2027. SiLPA bukan uang ajaib. Defisit bukan sekadar angka di tabel. Dan pergantian tahun bukan berarti persoalan fiskal ikut selesai begitu saja.
TAPD wajib membuka proyeksi arus kas 2026-2027 secara transparan. DPRD wajib menguji rasionalitas setiap angka. APIP wajib mengawal setiap risiko. Dan masyarakat berhak mengetahui: apakah Purwakarta memasuki 2027 dengan langkah yang sehat, atau justru memulai tahun baru sambil memikul beban yang seharusnya diselesaikan tahun lalu? Buka buku sekarang, sebelum tutup buku nanti. (redaksi)
 Favoritkan
Tinggalkan Balasan